Uber Eats配達員はやめとけ?初期費用・収入・向き不向きを9年経験者が本音解説
Uber Eatsの確定申告はいくらから?副業・専業の申告基準と経費を解説

『おいしいデリバリー』オガワ編集長
記事内に商品プロモーションを含む場合があります
Uber Eats(ウーバーイーツ)の確定申告は、売上から経費を引いた「所得」と、給与収入の有無で判断します。会社員の副業なら年20万円超が原則の基準です。
配達以外に収入がない方は、2026年分の基礎控除104万円がひとつの目安になります。ただし、社会保険料控除なども使えるため、104万円を超えたら必ず申告が必要とは限りません。
2017年から配達を経験している筆者が、申告が必要になる条件から、経費の計算、申告書の作成・提出までを解説します。制度の金額は2026年分を中心に、国税庁の資料で確認しています。
この記事で分かること
- 会社員の副業:給与・退職所得以外の所得が年20万円超なら原則として確定申告が必要
- 専業・給与なし:2026年分は基礎控除104万円と、ほかに使える控除を確認
- 20万円以下でも住民税は別:確定申告をしない場合は原則として自治体へ申告
- 経費の計算:配達に使った支出を集計し、私用分を除く
- 副業分の住民税:「自分で納付」を選ぶ場合の注意点を確認
- 申告の進め方:AIや会計ソフトで集計を補助し、e-Taxで提出
※履歴書・面接なしで、18歳以上なら誰でもすぐに働けます。(Uber公式サイト)
この記事の目次
Uber Eats配達員は確定申告が必要?立場別に判定できる
Uber Eats(ウーバーイーツ)の配達報酬は、給料ではなく個人事業主としての売上です。売上から経費を引いた所得をもとに、確定申告が必要かを確認します。
いくらから必要かは、本業で給料をもらっているかどうかで変わります。まずは自分がどれに当てはまるか、下の表で確認してください。
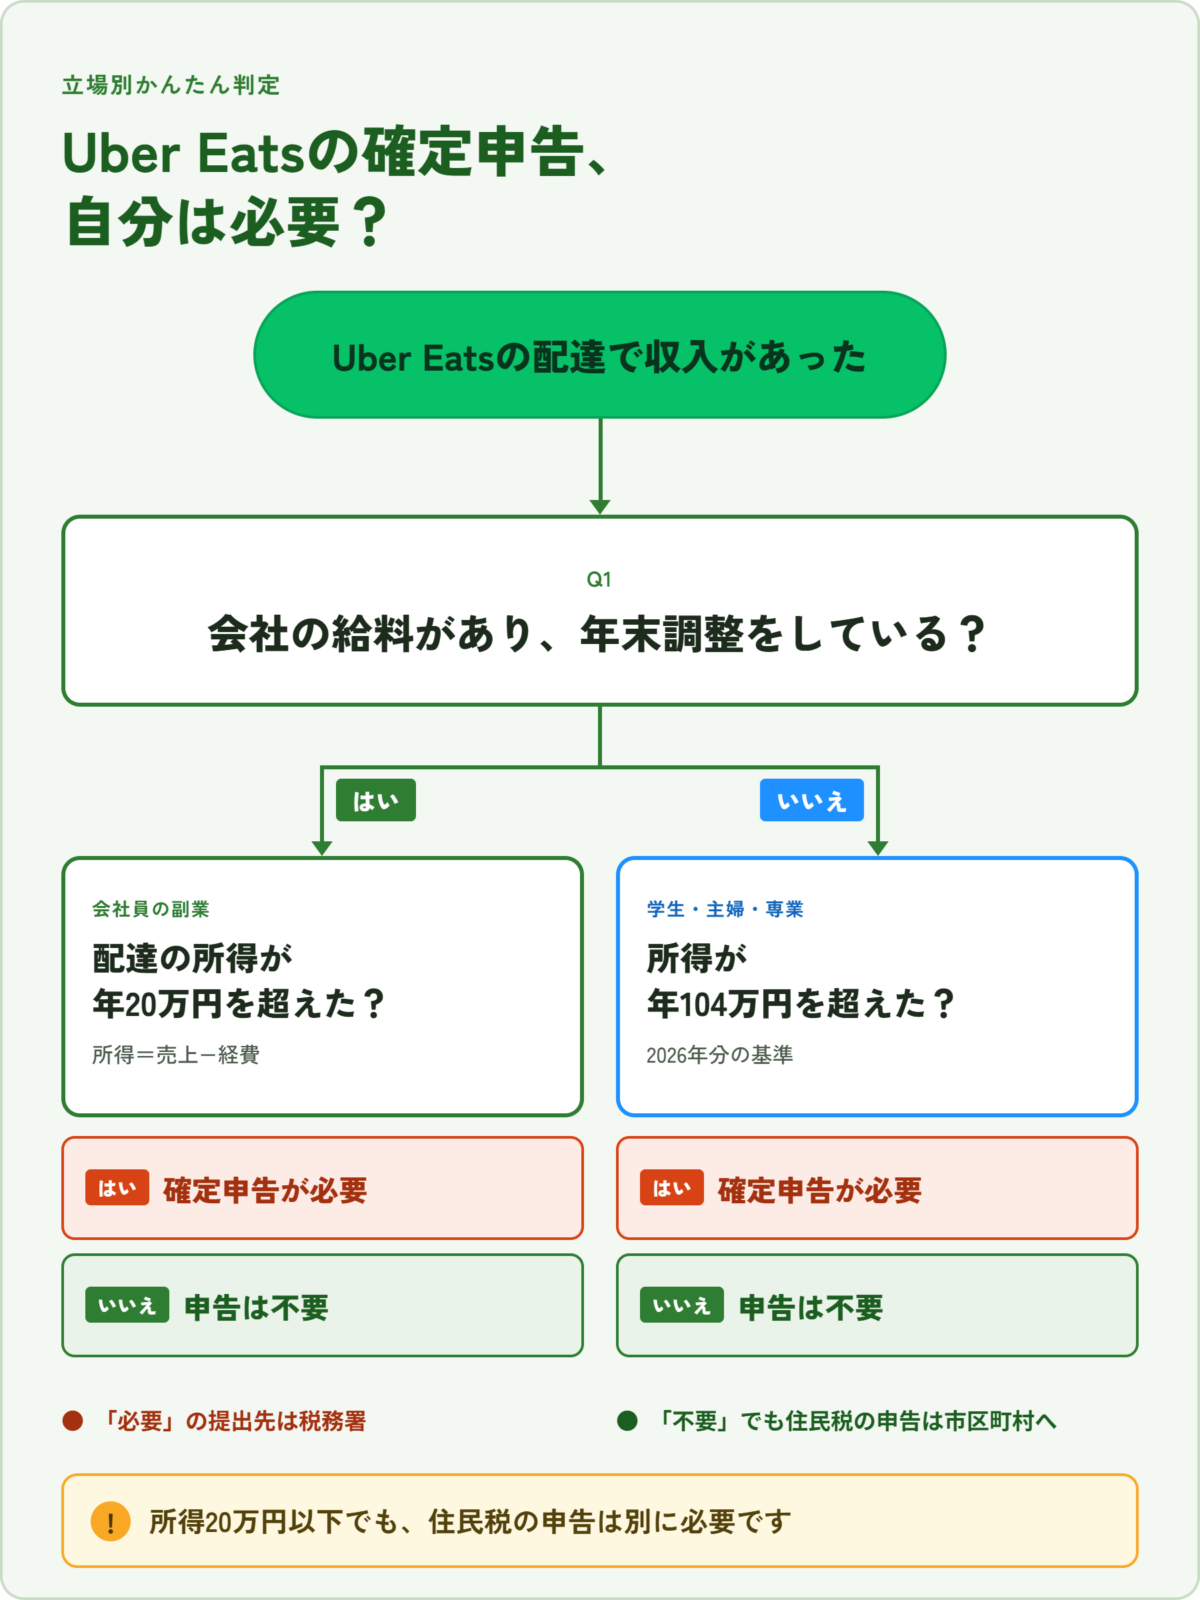
| あなたの立場 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 会社員・パート (年末調整あり) | 給与・退職所得以外の所得が年20万円超なら原則必要 | 確定申告をしなければ原則必要 |
| 専業・フリーター (給与所得なし) | 基礎控除104万円などを差し引いて税額が残る場合に必要 | 原則必要(所得が少なければ税額はゼロ) |
| 学生・主婦 (扶養に入っている) | 上の2つと同じ基準 | 上の2つと同じ基準 |
会社員の副業は原則「所得20万円超」で申告が必要
給与・退職所得以外の所得が年20万円を超えると、原則として確定申告が必要です。ここでは給与が1か所で年2,000万円以下、年末調整済みの方を想定しています。
給与が2か所以上ある方などは判定方法が異なります。また、医療費控除などのために確定申告をする場合は、20万円以下の副業所得も含めて申告してください。
詳しい条件は国税庁「給与所得者で確定申告が必要な人」で確認できます。
20万円ルールで押さえること
- Uber Eatsだけでなく、給与・退職所得以外の所得を合計して判定する
- 売上ではなく、経費を引いたあとの所得で判定する
- 2025年・2026年の税制改正でも、この20万円は変わっていない
配達収入の目安を知りたい方は、配達員8人のデータを掲載した「Uber Eatsは給料いくら稼げる?」も参考にしてください。
専業・給与なしは「基礎控除104万円」が目安(2026年分)
収入がUber Eats(ウーバーイーツ)の配達だけなら、2026年分は所得104万円以下で、原則として所得税はかかりません。104万円を超える場合は、ほかの控除も含めて申告の要否を確認します。
104万円は、2026年分の合計所得金額が489万円以下の方に適用される基礎控除です。国民年金や国民健康保険の保険料などを払っていれば、社会保険料控除も差し引いて計算します。
基礎控除は申告する年分によって異なります。所得が少ない方に適用される金額を、年分ごとに整理しました。
| 年分(申告する時期) | 基礎控除 | 住民税の基礎控除 |
|---|---|---|
| 2020〜2024年分 | 48万円 | 43万円 |
| 2025年分 (2026年2〜3月に申告) | 95万円 | 43万円 |
| 2026年分 (2027年2〜3月に申告) | 104万円 | 43万円 |
表は低所得の方の基準です。2025年分の95万円は合計所得132万円以下の場合など、所得に応じて控除額が変わります。
住民税の基礎控除43万円も、住民税が非課税になる境目そのものではありません。
所得20万円以下でも住民税の申告は必要
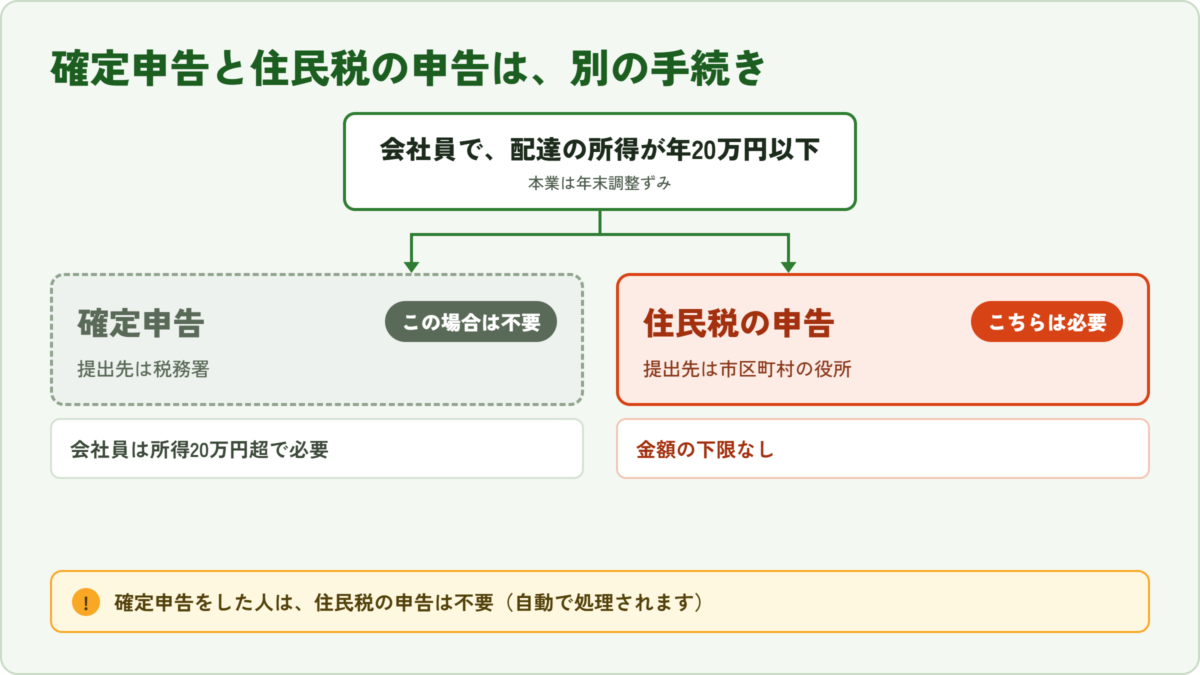
副業の所得が20万円以下で確定申告が不要になった場合でも、住民税の申告は原則として別途必要です。所得税の20万円ルールは、住民税には適用されません。
所得税の確定申告と住民税の申告は、提出先が異なる手続きです。違いを表で確認しましょう。
| 項目 | 確定申告 | 住民税の申告 |
|---|---|---|
| 提出先 | 税務署 | 市区町村の役所 |
| 会社員の基準 | 副業の所得が年20万円超 | 20万円の申告不要制度なし |
| 副業所得が20万円以下 (所得税の申告不要の条件を満たす場合) | 原則不要 | 必要 |
| 確定申告をした場合 | ― | 不要(自動で処理される) |
確定申告をすると、その内容が自治体に送られるため、通常は住民税を別に申告する必要はありません。低所得者などの申告不要の扱いは自治体によって異なるので、お住まいの市区町村の案内を確認してください。
会社員の場合は給与所得と配達の所得を合算し、控除などを反映して住民税額が決まります。
住民税の申告を放置するとどうなるか
- 本来払うべき住民税が未納のままになる
- 納期限までに納めなければ、延滞金がかかる場合がある
- 所得の状況が確認できず、課税・非課税証明書の発行に影響する場合がある
住民税の申告方法は、市区町村の窓口やホームページで確認できます。申告期限を過ぎている場合も、放置せず相談してください。
Uber Eatsの収入で扶養は外れる?2つの壁を整理
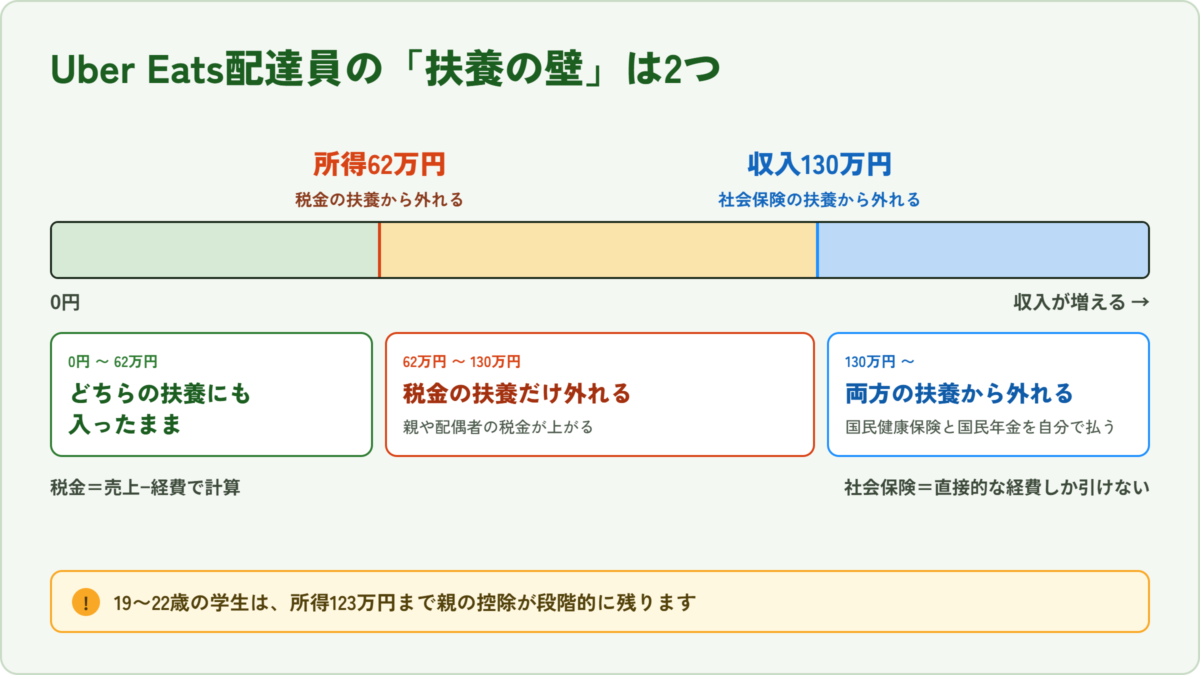
扶養には「税金の扶養」と「社会保険の扶養」の2種類があり、基準がまったく別です。申告の有無だけで扶養から外れるわけではありません。
Uber Eats(ウーバーイーツ)の配達をしている学生や主婦の方は、この2つを分けて考えてください。
| 項目 | 税金の扶養 | 社会保険の扶養 |
|---|---|---|
| 基準 | 所得62万円以下 (2026年分) | 原則として収入130万円未満 (年齢などによる例外あり) |
| 計算のしかた | 売上 − 経費 | 売上 − 保険者が認める経費 |
| 外れると何が起きる | 親や配偶者の控除が減る場合がある | 自分の健康保険への加入が必要。配偶者は年金の区分変更も確認 |
| 判定のタイミング | 1月〜12月の年単位 | 今後1年間の収入見込み |
扶養を外れた後の負担は、家族の税率や自分が加入する健康保険などで変わります。売上だけで判断せず、保険料も含めて確認しましょう。
税金の扶養は「合計所得62万円以下」が基本(2026年分)
2026年分の扶養控除・配偶者控除では、扶養される方の合計所得62万円以下が所得要件です。配達以外にも所得があれば合計します。
生計や年齢などの条件もあり、配偶者控除には控除を受ける方の所得制限もあります。
給与収入の「年収の壁」を、配達の売上にそのまま当てはめることはできません。給与と配達では、所得の計算方法が異なるためです。
給与は収入から給与所得控除を引き、配達は売上から必要経費を引いて所得を求めます。配達報酬には給与所得控除を使えません。
働き方で「壁」の金額はこれだけ違う
- アルバイト(給料):給与収入のみなら年136万円以下が所得要件の目安(2026年分)
- Uber Eatsの配達:売上から経費を引いた額が62万円まで
- 掛け持ちしている場合は、給与所得と配達の所得を合計して判定する
配偶者の所得が62万円を超えても、配偶者特別控除を受けられる場合があります。「62万円を超えたら家族の控除がすべてなくなる」という意味ではありません。
19〜22歳は「所得123万円」まで親の控除が残る場合がある
年末時点で19歳以上23歳未満の親族には、学生かどうかにかかわらず、特定親族特別控除という仕組みがあります。所得62万円を超えても、親の控除がいきなりゼロにはなりません。
生計を一にするなどの条件を満たせば、所得62万円超85万円以下では親の所得税の控除は63万円です。85万円を超えると段階的に減り、123万円を超えると対象外になります。
本人の確定申告と親の控除は別に判断します。配達やアルバイトの所得を整理し、親が年末調整や確定申告をする前に共有しておきましょう。
社会保険の扶養は原則「年収130万円未満」が基準
健康保険の扶養は、今後1年間の収入見込みが原則130万円未満であることなどが条件です。19歳以上23歳未満の方(配偶者を除く)は150万円未満、60歳以上や一定の障害がある方は180万円未満が基準になります。
税金の「所得」と健康保険の「収入」は、同じ計算とは限りません。差し引ける経費は加入先の保険者に確認しましょう。
扶養を外れて勤務先の健康保険にも入らない場合は、国民健康保険などへの加入が必要です。国民年金の第3号被保険者は配偶者が対象の制度で、子どもが親の健康保険の扶養に入っていることとは別です。
一時的な増収でも、自己判断せず加入先へ確認する
当サイトが以前に協会けんぽへ問い合わせた際は、一時的な超過でも直ちに扶養から外れるとは限らないという回答でした。ただし、当時の回答をすべての配達員に当てはめることはできません。
健康保険の扶養は、過去の年間売上だけでなく、今後の収入見込みや生計維持の状況などで判断されます。年齢による収入要件は日本年金機構の案内でも確認できます。
収入が基準に近づいたら、次の内容を伝えて加入先へ相談してください。
加入先へ伝える内容
- 現在の月別売上と、今後1年間の収入見込み
- 経費の内訳と、配達に必要な支出であることが分かる記録
- 増収が一時的なのか、同じ稼働を続ける予定なのか
最終的に判断するのは加入先の健康保険組合です。不安なら電話で確認するのが一番早いですよ。
Uber Eatsの配達で経費にできるもの【年間の目安つき】
確定申告が必要かどうかは所得で決まるので、経費を正しく計上できるかどうかで判定そのものが変わります。
Uber Eats(ウーバーイーツ)の配達で認められる経費は、以下のとおりです。
配達で経費にできるもの
- 自転車・バイクのレンタル代
- 自転車・バイクの購入費(家事按分)
- ガソリン代
- 整備費・修理代・車検代
- 駐輪場・駐車場代
- 自賠責保険・任意保険の保険料
- 通信費(家事按分)
- スマートフォン本体代(家事按分)
- 配達バッグ・スマホホルダー・モバイルバッテリー
備品は配達に使う分を経費にし、私用分は除きます。必要な道具は「Uber Eatsの配達に必要な持ち物・便利グッズ」にまとめています。
車両別に確認したい年間の経費
配達の経費は、車両・稼働量・私用との兼用割合で変わります。車両ごとに次の項目を確認すると、集計漏れを防げます。
| 車両 | 主な支出 | 見落としやすい費用 |
|---|---|---|
| 自転車(電動アシスト) | 購入・レンタル代、修理代 | バッテリー交換、保険料 |
| 原付・125ccバイク | ガソリン代、購入・レンタル代 | 自賠責・任意保険、整備費 |
| 軽貨物(黒ナンバー) | 燃料代、購入・リース代 | 車検、保険料、駐車場代 |
どの車両で走るかは、経費だけでなく稼ぎ方にも直結します。これから選ぶ方は「配達に使える乗り物の比較」を参考にしてください。
売上いくらから確定申告が必要になるか
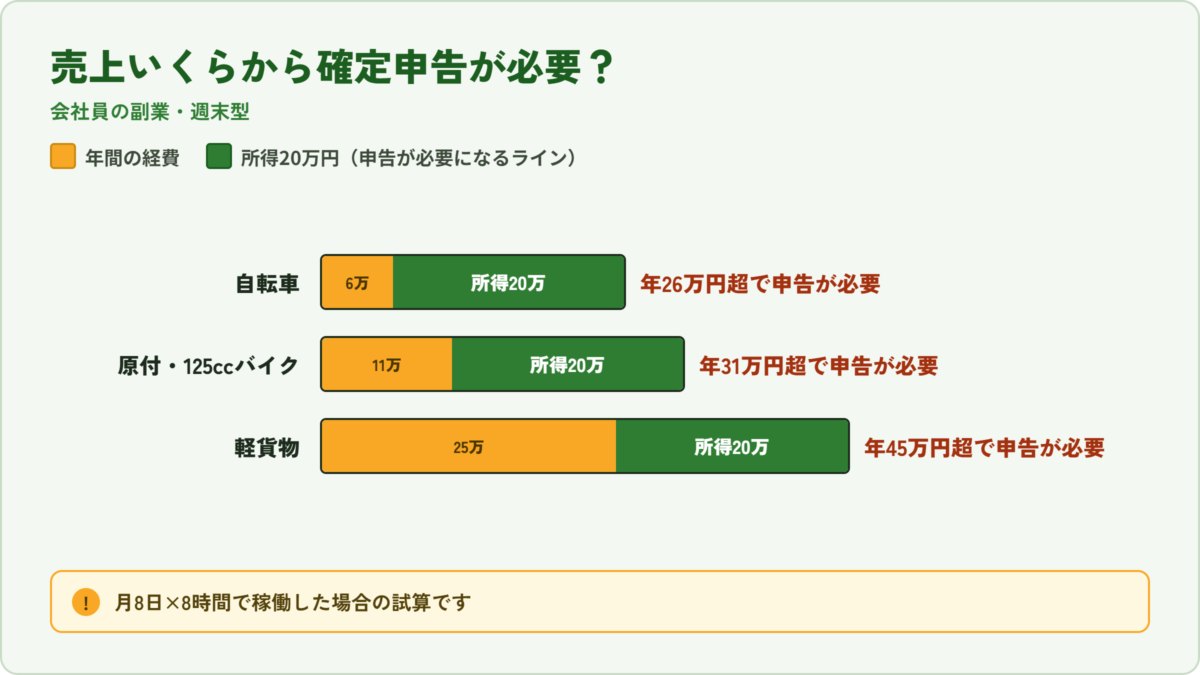
20万円ルールが適用され、ほかに副業所得がない場合は、「実際の経費+20万円」を売上が超えるかで考えられます。以下は経費額を仮定した計算例です。
| 計算例 | 年間の経費 | 所得20万円を超える売上 |
|---|---|---|
| 経費6万円の場合 | 約6万円 | 年26万円超 |
| 経費11万円の場合 | 約11万円 | 年31万円超 |
| 経費25万円の場合 | 約25万円 | 年45万円超 |
たとえば実際の経費が年11万円なら、売上31万円で所得は20万円です。車両ごとに申告の基準が決まっているわけではありません。
表は「経費+20万円」の計算例として見てください。
家事按分の決め方(原付・副業の内訳例)
家事按分とは、プライベートと仕事の両方で使うものを、仕事で使った割合だけ経費にすることです。
原付・副業の約11万円は、次の支出額と按分率を仮定した計算例です。車両は1年を通じて使う想定で、取得時期による月割りや実際の償却率は簡略化しています。
原付・副業の計算例で置く条件
- 年間の給油代:私用分も含めて58,000円と仮定
- 配達で使う割合:年間の総走行距離の50%が配達と仮定
- 家事按分:ガソリン代・車両・保険・整備費は50%、通信費は20%、配達専用の備品は100%と仮定
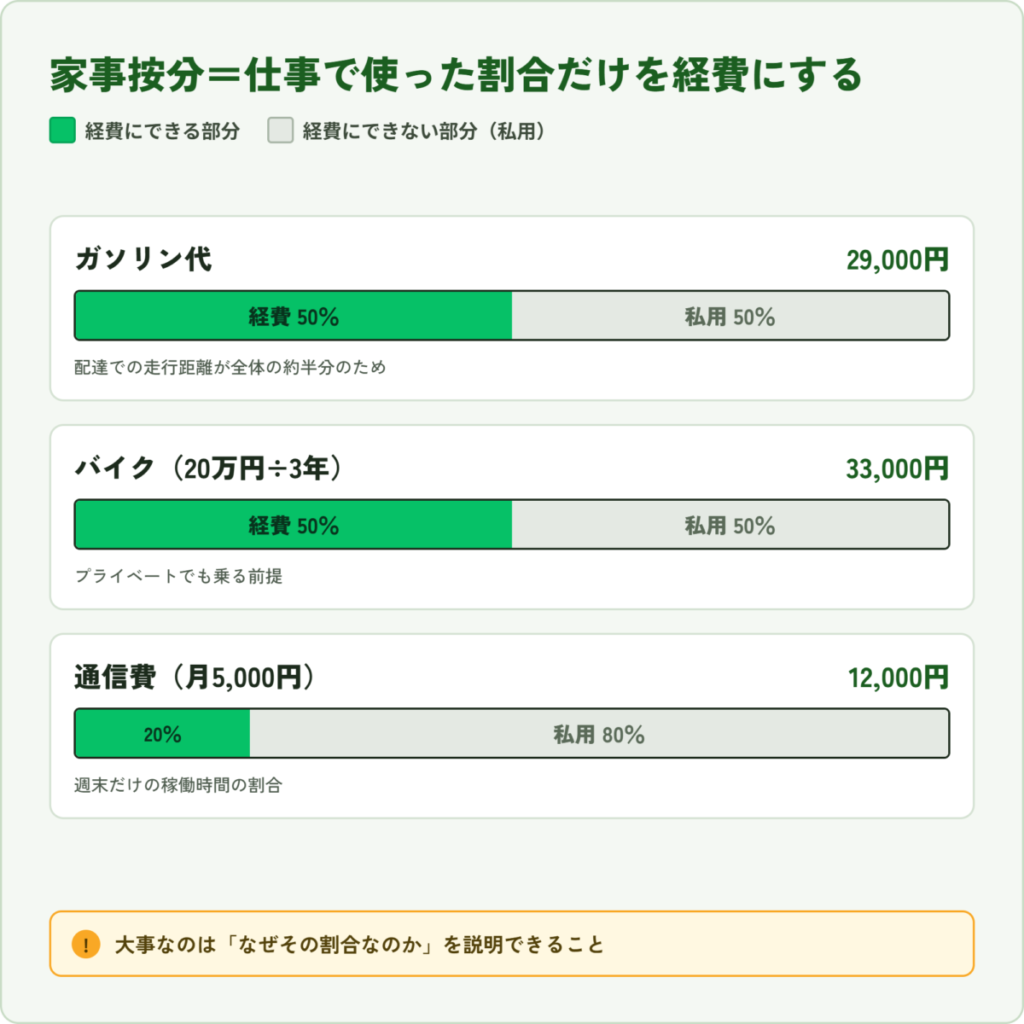
| 項目 | 年間の支出・償却費 | 按分 | 経費にできる額 |
|---|---|---|---|
| ガソリン代 | 58,000円 | 50% | 29,000円 |
| 車両の減価償却費 (20万円・耐用年数3年の概算) | 約66,000円 | 50% | 33,000円 |
| 自賠責・任意保険 | 30,000円 | 50% | 15,000円 |
| 整備・メンテナンス | 20,000円 | 50% | 10,000円 |
| 通信費(月5,000円) | 60,000円 | 20% | 12,000円 |
| 配達用の備品 | 12,000円 | 100% | 12,000円 |
| 合計 | 約111,000円 |
ガソリン代は、私用分を含む年間の給油代58,000円に、配達で使った割合50%を掛けて29,000円としています。50%はこの例の仮定で、実際には給油の領収書と総走行距離・配達距離の記録をもとに割合を決めます。
通信費を20%にしているのは、週末だけの稼働だと使用時間の割合がそのくらいになるためです。配達専用の回線を契約しているなら100%で構いません。
高い買い物は「10万円」が分かれ目
自転車やバイクのように高額なものは、購入費を使い始めた年に全額経費にできるとは限りません。金額によって扱いが変わります。
| 取得価額 | 経費にするしかた |
|---|---|
| 10万円未満 | 業務に使い始めた年に、業務使用分を経費にできる |
| 10万〜20万円未満 | 通常の減価償却のほか、3年均等の一括償却を選べる(白色申告でも可) |
| 20万円以上 | 耐用年数で分割する(自転車2年・バイク3年・軽自動車4年) |
| 特例の対象資産 | 青色申告なら業務に使い始めた年に、業務使用分を経費にできる特例あり |
少額減価償却資産の特例は、一定の要件を満たす青色申告者が対象です。2026年4月1日以後の取得分は40万円未満へ拡充され、年間合計300万円の上限があります。
中小企業庁の制度案内で取得時期と適用条件を確認してください。
たとえば25万円の新品バイクを通常の減価償却で処理すると、耐用年数3年をもとに年ごとの経費を計算します。特例の条件を満たせば、業務使用分をその年にまとめて経費にできます。
通常の減価償却は使い始めた月によって初年度の金額が変わります。私用と兼用する場合はどちらの方法でも按分し、特例は開業届を出すだけでは使えない点に注意してください。
経費にならないもの・判断が分かれるもの
配達に関係していても、経費として認められないものがあります。代表的なのが交通違反の反則金です。
経費にできないもの・グレーなもの
- 駐車違反などの反則金:経費にできない
- 稼働中の飲み物・食事代:自分の飲食は原則として経費にできない
- 配達で着る服:普段着は原則として私的な支出。業務に必要な部分を明確に区分できるか確認する
経費は、収入を得るために必要な支出かどうかで判断します。私的な支出は対象外です。
区分に迷ったら、用途や使用記録を整理して税務署へ相談してください。
レシートと帳簿は申告方法に応じた期間保存する
保存期間は所得区分や書類の種類によって異なります。白色の事業所得では法定帳簿は7年、領収書などは5年、青色では帳簿・書類は原則7年(一部5年)です。
業務に係る雑所得も、前々年の収入が300万円を超える場合は現金預金取引等関係書類を5年間保存します。義務の有無にかかわらず、申告額を説明できる記録を残しましょう。
電子で受け取った領収書や明細は、電子データの保存も必要です。
経費でおさえておくこと
- 所得=売上−経費:経費を正しく計上できるかで、申告が必要かどうかが変わる
- 経費は実際の支出から集計:原付・副業の約11万円は仮定に基づく計算例
- 兼用のものは家事按分:割合の根拠を説明できるようにしておく
- 高額な購入品は処理方法を確認:減価償却・一括償却・青色申告の特例で扱いが異なる
- 帳簿・領収書は必要な期間保存:申告方法と書類の種類ごとに確認する
Uber Eatsの副業は会社にバレる?住民税の納付方法を確認
副業の所得によって住民税が増えると、会社がほかの収入に気づくきっかけになる場合があります。配達分を自分で納めたい場合は、申告時に「自分で納付」を選びます。
住民税の通知が勤務先に届く流れを確認しましょう。
住民税が計算される
前年の所得をすべて合計して、自治体が住民税の金額を決めます。本業の給料と配達の所得が合算されます。
会社に通知が届く
会社員の住民税は給料から天引きされるため、自治体から勤務先に金額の通知が送られます。
経理が違和感に気づく
給与から想定される住民税額との差が、ほかの所得に気づくきっかけになる場合があります。
配達分の住民税を自分で納める「普通徴収」にすると、給与分と分けて納付できます。ただし、これで副業が会社に知られないと保証できるわけではありません。
確定申告書で「自分で納付」にチェックする
確定申告書には「住民税・事業税に関する事項」という欄があります。ここで納付方法を選びます。
選択肢は「給与から差引き(特別徴収)」と「自分で納付(普通徴収)」の2つ。配達分を自分で納めたい場合は「自分で納付」を選びます。
普通徴収として処理されれば、配達分は自治体から届く納付書などで納めます。控除や所得の状況によって分けられない場合もあるため、具体的な扱いは自治体に確認してください。

Uber Eats(ウーバーイーツ)が副業に向いている理由は「副業におすすめできる6つの理由」にまとめています。
会社がマイナンバーで副業の収入を照会できるわけではない
会社がマイナンバーを使って、従業員の副業所得を自由に調べることはできません。番号を勤務先に提出しただけで、副業の報酬が通知される仕組みではありません。
マイナンバーは、税務署や自治体が所得情報などを確認するために使われます。
住民税以外にも、配達中に知人と会うなど、副業が伝わる可能性はあります。勤務先の就業規則や届出の必要性も確認しておきましょう。
申告が必要な所得を放置すると、追加の税負担が生じる
申告が必要なのに放置すると、本来の税金に加え、無申告加算税や延滞税がかかる場合があります。会社に知られるかどうかとは別に、必要な申告は行いましょう。
自分が申告しなくても、配達報酬の支払い記録がなくなるわけではありません。
追加負担の種類は次のとおりです。
申告しなかった場合に起きること
- 無申告加算税:本来の税額に上乗せして課される
- 延滞税:納付が遅れた日数に応じて増えていく
- 重加算税:隠蔽・仮装などの要件に該当すると課される
申告期限を過ぎている場合も、そのままにせず税務署へ相談しましょう。住民税の納付方法は、申告の要否とは分けて考えてください。
Uber Eatsの確定申告のやり方【4ステップ】
Uber Eats(ウーバーイーツ)の確定申告は、書類の準備・売上と経費の集計・申告書の作成・提出と納税の4ステップで進めます。
必要書類をそろえる
マイナンバーカード、本業の源泉徴収票、経費のレシートなどを手元に集めます。
売上と経費を計算する
お支払明細から1年分の売上を出し、そこから経費を引いて所得を確定させます。
申告書に入力する
国税庁の確定申告書等作成コーナーで、画面の案内に沿って金額を入力していきます。
提出して納税する
e-Taxで送信するか、印刷して税務署へ提出します。期限は毎年3月15日前後です。
初めてなら、税額を自動計算できる国税庁の「確定申告書等作成コーナー」を使うと進めやすいです。作成コーナーで申告する年分を選び、画面の案内に沿って入力します。
ステップ1|確定申告に必要な書類をそろえる
Uber Eatsの確定申告に必要な書類は、大きく分けて本人確認・収入・経費・控除の4種類です。
確定申告に必要な書類
- マイナンバーカード
書面提出で持っていない場合は、番号記載の住民票などと本人確認書類を用意。通知カードは記載事項が現状と一致する場合などに限る - 源泉徴収票
会社員の方は勤務先から受け取ったもの - お支払明細
配達の年間売上が分かるもの - 経費のレシート・領収書
ガソリン代や備品の購入記録 - 各種控除の証明書
生命保険料や国民年金保険料を払っている場合 - 振込先の口座情報
還付金を受け取るために使う
源泉徴収票は再発行に時間がかかることがあります。手元にない方は早めに勤務先へ頼んでおきましょう。
ステップ2|お支払明細で1年分の売上を確認する
配達の売上は、Uberのパートナーページにある「お支払明細」から確認できます。
1月1日から12月31日までの明細を集計して、年間の売上を出します。ここから経費を引いた金額が所得です。
集計漏れを防ぐため、月ごとに記録しておくのがおすすめですよ。表計算ソフトに月と金額を並べていくだけでも十分です。
振込のタイミングそのものについては「Uber Eatsの給料日はいつ?振り込まれない場合の原因と解決策」で解説しています。
ステップ3|申告書のどこに何を書くか
Uber Eats(ウーバーイーツ)の所得区分は、開業届の有無だけでは決まりません。活動の規模・継続性・帳簿の保存状況などから、社会通念上の事業に当たるかどうかで判断します。
副業として継続して配達し、事業に当たらない場合は、一般に「業務に係る雑所得」です。以下はその入力項目の目安です。
迷う場合は国税庁「雑所得」を確認し、活動実態を伝えて税務署へ相談してください。
| 記入する欄 | 何を書くか |
|---|---|
| 収入金額等 → 雑所得 → 業務 | 配達で得た1年分の売上 |
| 所得金額等 → 雑所得 → 業務 | 売上から経費を引いた所得 |
| 所得の内訳 | 支払者の名称と、支払われた金額 |
| 住民税・事業税に関する事項 | 「自分で納付」を選択 |
「所得の内訳」に書く支払者の情報は以下のとおりです。
支払者として記入する内容
- 社名:Uber Eats Japan合同会社
- 住所:東京都港区六本木1丁目9番10号
申告時は対象年のお支払明細などと照合し、支払者の名称・所在地を確認して記入してください。
ステップ4|提出方法と申告の期限
確定申告の期間は原則として毎年2月16日から3月15日までです。開始日や最終日が土日と重なると、翌営業日にずれます。
2026年1月1日から12月31日までの所得は、2027年2月16日(火)から3月15日(月)までに申告します。
提出方法は3通り。
確定申告書の提出方法
- e-Tax:自宅から送信できる。青色申告65万円控除の追加要件を満たす方法のひとつ
- 郵送:印刷して管轄の税務署へ送る
- 窓口:管轄の税務署に直接持っていく
窓口に持っていくときの注意点が、税務署はどこでもいいわけではないということ。住所ごとに管轄が決まっています。
たとえば世田谷区には税務署が3か所ありますが、区民ならどこでも受け付けてもらえるわけではありません。自分の管轄は国税庁のホームページから確認できます。
Uber Eatsの確定申告はAIと会計ソフトどっちでやる?
結論から言うと、取引が少ないなら、表計算やAIで集計を補助し、e-Taxで申告できます。会計ソフトは必須ではありません。
逆に青色申告で65万円の控除を取りにいくなら、複式簿記の帳簿が要るので会計ソフトの出番です。
| 項目 | 表計算・AIで集計する | 会計ソフトを使う |
|---|---|---|
| 向いている人 | 副業で雑所得・白色申告の人 | 事業所得があり、青色申告の承認を受けている人 |
| 経費の量 | 年に数十件で、手で並べられる | 件数が多く、自動化したい |
| できること | 売上の集計・経費の分類・按分の計算 | 複式簿記・仕訳の自動化・青色決算書の作成 |
| 費用 | 無料の範囲でも利用可 | 月額換算900円〜(税抜・年払い) |
| 限界 | 帳簿の正確さや税務判断の保証はない | 慣れるまで少し時間がかかる |
取引が少なければ、AIを集計の補助に使える
取引が少ない場合は、生成AIで売上や経費の集計を補助できます。ただし、経費の可否や所得区分は自分で確認し、必要な帳簿・決算書の作成と保存も行います。
手順は次の4つです。
売上と経費をシートにまとめる
ExcelかGoogleスプレッドシートに、月別の売上と経費の一覧を作ります。
AIに集計と分類をさせる
作ったファイルを添付し、次に紹介するプロンプトを貼り付けます。
自分で検算する
合計金額は電卓や表計算で検算し、按分率は使用時間や走行距離の記録と照合します。
e-Taxに入力して送信する
確定申告書等作成コーナーに数字を入力し、住民税は「自分で納付」を選んで送信します。
やっていることは電卓と表計算の代わりです。申告そのものは自分の手でe-Taxから行います。
そのまま使えるAI用のプロンプト
AI(ChatGPTやGeminiなど)に集計させるときは、先に売上と経費を表にまとめておくと一気に楽になります。ExcelかGoogleスプレッドシートで2枚のシートを作ってください。
| シート名 | 用意する列 |
|---|---|
| 売上 | 月 / 売上(手数料が引かれる前の金額) |
| 経費 | 日付 / 内容 / 金額 / 区分(配達専用・兼用)/ 按分率 |
兼用の支出には、使用記録をもとに決めた按分率を記入します。ファイルを添付し、下のプロンプトの「私の状況」を自分に合わせて使ってください。
あなたは個人事業主の確定申告に詳しいアシスタントです。
添付したファイルは、私がUber Eatsの配達で得た売上と経費の記録です。
以下の4つを出してください。

1. 年間の売上合計
2. 経費の合計(勘定科目ごとに分類)
3. 所得の仮集計(売上 − 確認済みの経費。未確認項目があれば未確定と明記)
4. 集計に不足している記録・確認が必要な項目

【私の状況】
・本業:会社員(勤務先で年末調整済み)
・申告する年:2026年分
・他の副業収入:なし
・確定申告の要否は自分で国税庁の案内を確認して判断します。

【ファイルの中身】
・「売上」シート:月ごとの売上(手数料が引かれる前の金額)
・「経費」シート:日付 / 内容 / 金額 / 区分(配達専用・兼用)/ 按分率

【ルール】
・基礎控除などの制度の金額は、記憶から答えないでください。
 必要な場合は「国税庁で確認が必要な項目」として指摘するだけにしてください。
・区分が「兼用」のものは、私が指定した按分率だけを使ってください。
 率が未指定なら推測せず「要確認」とし、確定した経費合計に含めないでください。
・車両などの購入費は全額を自動で経費にせず、減価償却の確認対象として別に示してください。
・重複行、空欄、不明な支出は勝手に補わず、確認用に一覧にしてください。
・勘定科目ごとの小計を表で出してください。
・最後に、計算に使った行数と合計金額を表示してください。行数と合計金額を元のシートと照合すると、集計漏れや重複を見つけやすくなります。「要確認」の支出を処理するまでは、所得額も仮の数字として扱ってください。
ファイルを添付できない環境なら、シートの中身をそのままコピーして貼り付けても大丈夫ですよ。
AIに任せてはいけない3つのこと
AIを使う場合も、制度の確認・個人情報の管理・計算結果の検算は自分で行います。集計結果をそのまま申告書に転記せず、元の記録と照合してください。
①制度の金額を答えさせない
基礎控除や申告ラインをAIに聞くと、申告する年分と異なる金額を答えることがあります。対象年や適用条件を取り違える場合があるためです。
申告の基準や控除額は、対象年の国税庁の案内で確認しましょう。上のプロンプトでは、AIに制度の判断をさせず、集計と未確認項目の整理に役割を絞っています。
②個人情報を貼らない
マイナンバー・銀行口座の番号・住所・氏名は貼り付けないでください。集計に必要ないうえ、外部サービスに残るリスクがあります。
集計には、日付・金額・支出の内容・按分率など、計算に必要な情報だけを使います。
③出てきた数字は必ず検算する
AIは足し算を間違えることがあります。売上の合計と経費の合計は、電卓か表計算ソフトで必ず確かめてください。
申告した内容の責任を負うのは自分です。ここだけは省略できません。
青色申告65万円控除を狙うならマネーフォワード
2026年分の青色申告で最高65万円の控除を受けるには、複式簿記での記帳と、決算書などの期限内提出が必要です。さらに、e-Taxでの申告か、優良な電子帳簿の保存などの追加要件を満たします。
複式簿記は簿記の知識がないと手作業では厳しいので、会計ソフトを使うのが現実的です。当サイトが使っているのはマネーフォワード クラウド確定申告です。
会計ソフトを使ったほうがいい人
- 青色申告の65万円控除を取りたい
複式簿記の帳簿と貸借対照表が必要になる - 経費の件数が多い
銀行口座やカードの明細から仕訳候補を作れる - 配達を本業として続けていく
毎年の作業なので、仕組み化したほうが結局早い
銀行口座やクレジットカードを連携すると、明細から仕訳候補が作られます。内容や事業用・私用の区分は自分で確認します。
1か月の無料トライアルがあるので、確定申告の時期に試してみるのがいいですよ。
開業届と青色申告承認申請書はセットで出す
青色申告をするには、開業届だけでなく青色申告承認申請書も提出しなければいけません。開業届だけ出しても青色申告はできません。
青色申告承認申請書は原則として、その年の3月15日までに提出します。1月16日以後に新たに事業を始めた場合は、開始日から2か月以内です。
開業届とは期限が異なるので、国税庁「青色申告制度」で確認してください。
書類の作成はマネーフォワード クラウド開業届を使うと、質問に答えるだけで完成します。税務署に行かずWebで提出できるので手間がかかりません。
Uber Eatsの確定申告に関するよくある質問
Uber Eats(ウーバーイーツ)の確定申告で迷いやすい、少額の副業所得・住民税・過去の申告漏れなどの疑問に答えます。
- 所得20万円以下なら本当に何もしなくていい?
-
給与を1か所から受けて年末調整済みなど、20万円ルールの条件を満たせば所得税の確定申告は原則不要です。ただし、住民税は原則として別途申告が必要です。
住民税の申告先は市区町村です。窓口・郵送・電子申告など、利用できる方法を自治体の案内で確認してください。
医療費控除などのために確定申告をする場合は、20万円以下の副業所得も含めます。この場合、通常は住民税の申告を別にする必要はありません。
Q
- 住民税の申告をすると、いくら払うことになりますか?
-
住民税は、給与や配達などの所得を合計し、控除を差し引いて計算します。配達所得の金額が、そのまま税額になるわけではありません。
住民税が非課税になる所得の基準は、自治体や扶養人数などで異なります。たとえば渋谷区の単身者では合計所得45万円以下が基準です。
自分に当てはまる金額や申告の要否は、自治体の案内で確認してください。
Q
- 年末調整をしていれば確定申告は不要ですか?
-
年末調整と確定申告は別物です。年末調整は勤務先の給料に対する手続きで、Uber Eatsの配達収入は対象外になります。
年末調整済みでも、給与・退職所得以外の所得の合計が年20万円を超える場合は、原則として確定申告が必要です。
Q
- Uber Eats配達パートナーはインボイス登録が必要ですか?
-
インボイス登録は任意で、所得税の確定申告とは別の手続きです。免税事業者が登録すると消費税の申告・納税も必要になるため、取引条件と負担を確認して判断しましょう。
詳しくは「Uber Eats配達パートナーはインボイス登録が必要?インボイスの影響や対応」で解説しています。
Q
- 税理士に依頼したほうがいいですか?
-
取引が少なく、自分で記帳や入力を進められるなら、税理士への依頼は必須ではありません。一方、所得区分に迷う場合や、過去の申告漏れがある場合は相談する価値があります。
費用は依頼する範囲や取引量で変わります。申告書の作成まで頼むのか、判断に迷う点だけ相談するのかを決めて、見積もりを取りましょう。
Q
- 過去の分を申告していない場合はどうすればいい?
-
申告が必要だった年分は、期限後申告として手続きできます。その年の制度で売上・経費・控除を整理してください。
税務署から指摘される前に自分から申告したほうが、加算税の負担は軽くなります。気づいた時点で早めに手続きしてください。
Q
Uber Eats(ウーバーイーツ)の確定申告まとめ
Uber Eats(ウーバーイーツ)の確定申告は、給与の有無と、売上から経費を引いた所得を確認するところから始めましょう。冒頭で説明した条件を踏まえると、判断の目安は次のとおりです。
確定申告が必要な人
- 会社員で、給与・退職所得以外の所得が年20万円を超える
給与が1か所・年末調整済みなどの条件を確認 - 給与所得がなく、控除後も納める所得税がある
基礎控除104万円だけでなく、社会保険料控除なども確認 - 青色申告で控除を受けたい
申告しなければ控除も受けられない
確定申告が不要な人(住民税は別)
- 会社員で、給与・退職所得以外の所得が年20万円以下
申告不要の条件を満たす場合。住民税は原則として別途申告 - 給与所得がなく、所得が年104万円以下
2026年分・収入が配達のみの場合。住民税は別に確認
まずは年間の売上・経費と、使える控除の書類をそろえましょう。毎月記録しておけば、翌年の申告も進めやすくなります。
青色申告で65万円の控除を狙うなら、複式簿記に対応したマネーフォワードを使うと、帳簿づけがそのまま申告書につながります。
所得税の判断に迷ったら税務署へ、住民税は市区町村へ相談してください。売上・経費・ほかの収入を整理しておくと、状況を具体的に伝えられます。


Uber Eats配達員はいくら稼げる?8人の給料明細から時給・日給・月収・年収を検証

Uber Eatsが稼げない原因は?配達で効率よく稼ぐコツを解説

Uber Eats配達員7人の口コミ・評判を大公開!エリア・車両・時給のリアルを徹底比較

Uber Eats配達パートナーの登録方法・始め方を9年間の配達経験者が画像付きで解説

デリバリーバイトのおすすめはどこ?フードデリバリー配達員4社を徹底比較【2026年最新】
執筆・監修者プロフィール
2017年運営開始のフードデリバリー専門メディア『おいしいデリバリー』編集長。Uber Eatsなどでの配達経験・累計800回以上の注文経験・デリバリー専門店の運営を通じて、「注文者・配達員・店舗」の3つの視点から情報を発信しています。